Casco vagy kötelező: melyik kárnál melyik fizet?
A kötelező a másik autóját fedezi, a tiédet nem. Végigvesszük, melyik biztosítás mikor lép be, mi az önrész, és mikor éri meg egyáltalán bejelenteni.
AI-generált illusztráció a Luzso Car saját fotói és arculata alapján.
A műhelyben rendszeresen halljuk ugyanazt a mondatot: „de hát van biztosításom“. Aztán kiderül, hogy kötelező van, a kár pedig olyan, amire a kötelező soha nem fizet.
Ez a bejegyzés arról szól, mi a különbség, és hogy melyik helyzetben melyikhez kell nyúlni.
A kötelező nem téged véd
Ez a legfontosabb mondat, és a legtöbb félreértés innen ered.
A kötelező gépjármű-felelősségbiztosítás azt a kárt fedezi, amit te okozol másnak. Ha nekimész valakinek, a te köteleződ fizeti az ő autójának a javítását. A te autód javítását nem.
Fordítva ugyanez: ha téged üt meg valaki, akkor a vétkes fél kötelezője fizeti a te károdat.
Vagyis a kötelező mindig a másik fél kárát téríti. Kötelező mindenkinek van, mert törvény írja elő.
A casco a saját autódat védi
A casco önkéntes, és pont ott véd, ahol a kötelező nem: a saját autódban keletkezett kárt fizeti, akkor is, ha te vagy a hibás, vagy ha nincs is hibás.
Tipikusan ide tartozik:
- Saját hibás ütközés. Kátyú, oszlop a mélygarázsban, elrontott tolatás.
- Lopás és feltörés.
- Elemi kár. Jégverés, vihar, kidőlő fa, villámcsapás.
- Tűzkár.
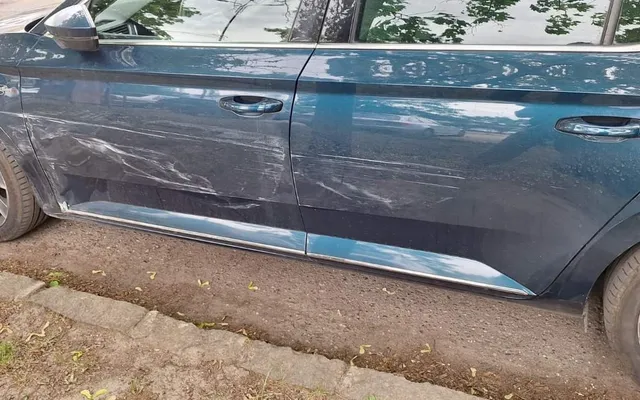
- Rongálás, vagyis ha valaki szándékosan megkarcolja vagy behorpasztja az autót.
- Üvegkár, sokszor külön záradékként, alacsonyabb önrésszel.
Melyik helyzetben melyik fizet?
| Mi történt? | Melyik fizet? | Mire figyelj? |
|---|---|---|
| Nekem mentek, megvan a másik fél adata | a vétkes fél kötelezője | a te besorolásodra nincs hatással |
| Én mentem neki valakinek | az ő kárát a te köteleződ, a tiédet casco | a kötelező díja a következő évben emelkedik |
| Kátyú, oszlop, elrontott tolatás | casco | önrész, és a casco díjára is hatással lehet |
| Jégverés, vihar, kidőlő fa | casco, elemi kár címén | a szerződés feltételei döntenek |
| Lopás, feltörés, rongálás | casco | rongálásnál rendőrségi feljelentés kell |
| Kavics ütötte a szélvédőt | casco, jellemzően üvegkár záradék | a javítás sokszor önrész nélküli, a csere nem |
| Megkarcolták, a károkozó elhajtott | casco | feljelentés nélkül általában nincs térítés |
A kátyús kárnál van még egy lehetőség: az útkezelőtől szintén lehet kártérítést igényelni, de ez hosszadalmas, és bizonyítást igényel. A szerződésben rögzített események jelentőségéről az MNB tájékoztatójában is olvashatsz.
Emelkedik a díjam, ha bejelentem a kárt?
A kötelezőnél igen, és ez sokakat meglep. A bonus-malus rendszerben személygépkocsinál minden okozott kár két fokozat visszasorolást jelent, négy vagy több kárnál pedig a legrosszabb, M04-es besorolásba kerül a szerződés. A kedvezmény éveken át épül fel, egy kár viszont egyszerre két fokozatot visz el.
Van egy kevésbé ismert lehetőség: ha a biztosító által kifizetett kárösszeget megtéríted a biztosítónak, a besorolásod megmaradhat. Hogy ez az adott kárnál megéri-e, az a kár nagyságán és a díjadon múlik, ezért érdemes a biztosítóddal kiszámoltatni.
Az önrész, ami eldönti, hogy megéri-e
Az önrész az az összeg, amit a kárból te viselsz. Kétféleképpen szokták megadni, és általában együtt: egy százalékos és egy minimum forintérték, amiből a magasabbik érvényes.
Ebből következik a gyakorlati szabály: kis kárt nem éri meg bejelenteni. Ha a javítás összege alig haladja meg az önrészt, a térítés minimális lesz, cserébe viszont a következő évi díjad emelkedhet, mert kárral zárult az év.
Ezért érdemes a javítás árát megnézetni, mielőtt bejelented a kárt. Egy felmérés alapján kiszámolható, hogy a bejelentés valóban megéri-e.
Amin a helyszínen múlik a kártérítés
Bármelyik biztosításról legyen szó, a kártérítés a dokumentáción múlik. Erről részletesen írtunk a koccanás utáni teendőkről szóló bejegyzésben, a lényeg röviden:
- Fotózz sokat, a járművek végállásáról tágabb környezettel, minden sérülésről közelről és távolabbról, a rendszámokról és az iratokról.
- Töltsétek ki a közös baleseti bejelentőt mindkét oldalon, és mindketten írjátok alá. Aláírás nélkül nem érvényes.
- Jegyezd fel a másik fél biztosítóját és a kötvényszámát.
- Ismeretlen okozta kárnál tegyél feljelentést, casco-igényhez ez általában feltétel.
A határidő, amit sokan elmulasztanak
A kárt a tudomásszerzéstől számított rövid határidőn belül be kell jelenteni. A pontos idő szerződésenként eltér, de jellemzően néhány munkanap. Kötelezőnél a károkozó oldalnak a vonatkozó törvény szerint 5 munkanapja van rá, írásban.
Ez nem formaság: a késedelmes bejelentés valós ok arra, hogy a biztosító csökkentse a térítést vagy elutasítsa az igényt, ha a késés miatt a kár körülményei már nem tisztázhatók.
Ha bizonytalan vagy, jelentsd be inkább. A bejelentés még nem kötelez arra, hogy a javítást is elindítsd.
Az ügyintézést bízd ránk
A biztosítási kárügyintézés az a rész, amitől a legtöbben tartanak, pedig nem neked kell vele bajlódnod.
A Luzso Carnál teljes körű biztosítási ügyintézést vállalunk: felvesszük a kapcsolatot a biztosítóval, elkészítjük a kárfelmérést és a szükséges dokumentációt, egyeztetünk a kárszakértővel, és ha nem tudsz behajtani, háztól házig elhozzuk az autót.
Hozd be a kocsit a Bojtár utcai karosszériaműhelyünkbe (Budapest III., Bojtár u. 36.), nézzük meg együtt a kárt, és onnan már a mi dolgunk. Minden javításra 6 hónap garanciát adunk.
Gyakori kérdések
Mit fizet a kötelező, és mit a casco?
A kötelező azt a kárt téríti, amit te okozol másnak, a te autódat nem. A casco a saját autódban keletkezett kárt fizeti: saját hibás ütközést, lopást, elemi kárt, tűzkárt, rongálást és jellemzően az üvegkárt is.
Emelkedik a kötelezőm, ha kárt okozok?
Igen. Személygépkocsinál minden okozott kár után két fokozatot sorolnak vissza a bonus-malus rendszerben, négy vagy több kárnál pedig a legrosszabb, M04-es besorolás jön. Van, hogy a biztosító által kifizetett összeg visszatérítésével megtartható a fokozat, ezt a biztosítóddal kell egyeztetni.
Megéri bejelenteni egy kisebb kárt?
Sokszor nem. Ha a javítás összege alig haladja meg az önrészt, a térítés minimális lesz, a következő évi díjad viszont emelkedhet. Ezért érdemes a javítás árát felméretni, mielőtt bejelented a kárt.
Ki fizet, ha ismeretlen tettes karcolta meg az autót?
Ha nincs meg a károkozó, a kötelező nem tud fizetni, mert nincs kinek a biztosítója. Ilyenkor a casco téríthet, ehhez általában rendőrségi feljelentés is kell.
Mikor mondhatom fel a kötelezőt?
Rendes felmondással a biztosítási évfordulóra, legalább 30 nappal korábban, írásban. A felmondásnak eddig a napig be kell érkeznie a biztosítóhoz, ezért nem érdemes az utolsó napokra hagyni.